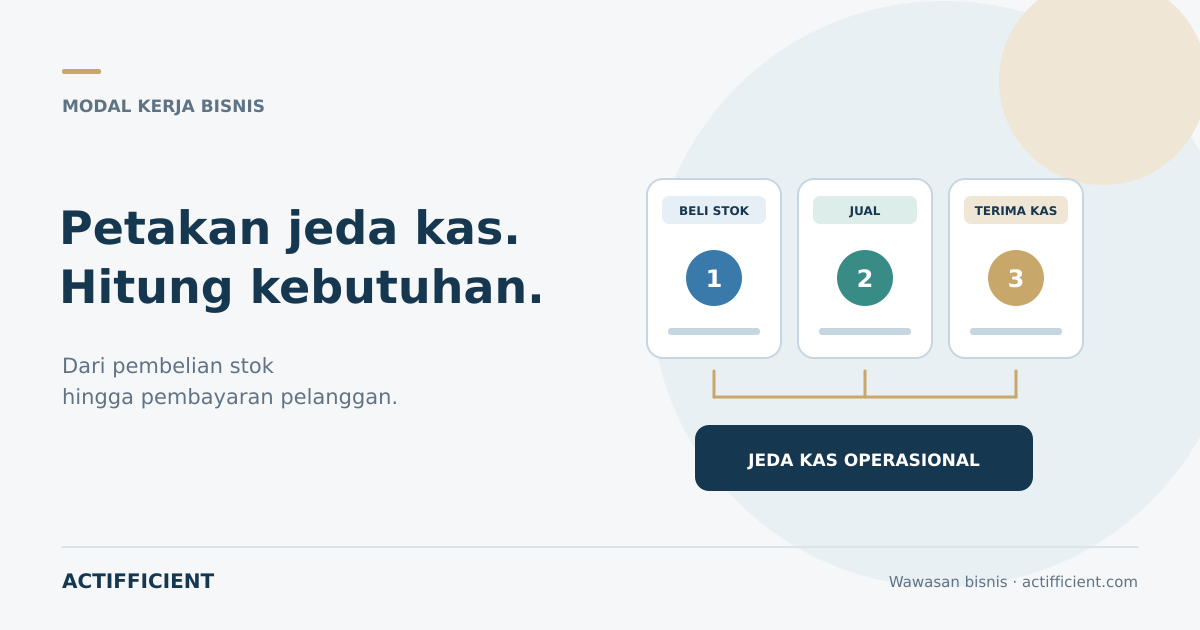
Pesanan sedang ramai, tetapi rekening bisnis terasa semakin ketat. Perusahaan harus membeli stok, membayar tenaga kerja, dan menanggung biaya pengiriman sebelum pelanggan melunasi tagihan. Di atas kertas bisnis terlihat tumbuh, tetapi waktu penerimaan dan pengeluaran kas tidak berjalan bersamaan.
Situasi ini sering mendorong bisnis mencari pembiayaan modal kerja. Sebelum mengajukan, pemilik perlu mengetahui berapa dana yang benar benar dibutuhkan, untuk keperluan apa, dan dari mana pembayarannya nanti berasal. Meminjam berdasarkan perkiraan kasar dapat menghasilkan jumlah yang terlalu kecil atau kewajiban yang lebih besar daripada kemampuan kas.
Menghitung kebutuhan modal kerja bukan hanya melihat saldo bank hari ini. Perhitungannya perlu mengikuti siklus operasional, jadwal tagihan, kewajiban rutin, dan rencana bisnis dalam beberapa minggu atau bulan ke depan.
Bedakan modal kerja dan kebutuhan pendanaan
Secara sederhana, modal kerja perusahaan dapat dilihat dari aset lancar dikurangi kewajiban lancar. Aset lancar mencakup kas, piutang, dan persediaan yang diharapkan dapat digunakan atau menjadi kas dalam jangka pendek. Kewajiban lancar mencakup utang usaha, gaji, pajak, dan kewajiban lain yang segera jatuh tempo.
Namun, angka tersebut tidak otomatis sama dengan jumlah pembiayaan yang harus diajukan. Dua bisnis dapat mempunyai modal kerja bersih serupa tetapi menghadapi tekanan kas yang berbeda. Salah satunya menerima pembayaran di muka, sedangkan yang lain baru dibayar 60 hari setelah barang dikirim.
Karena itu, cara menghitung modal kerja untuk keputusan pendanaan perlu dilengkapi dengan jadwal kas. Fokusnya adalah kapan uang keluar, kapan uang masuk, dan seberapa besar jeda yang harus dijembatani.
Petakan arus kas beberapa minggu ke depan
Buat proyeksi arus kas sederhana untuk delapan sampai dua belas minggu. Catat perkiraan penerimaan dari pelanggan, kemudian masukkan pembayaran pemasok, gaji, sewa, pajak, cicilan, dan kebutuhan operasional lain pada minggu jatuh temponya.
Gunakan beberapa skenario. Skenario dasar memakai jadwal yang paling mungkin. Skenario hati hati mengasumsikan sebagian pelanggan terlambat atau biaya meningkat. Skenario pertumbuhan memasukkan pesanan tambahan dan kebutuhan pembelian yang menyertainya.
Perhatikan arus kas operasional, bukan hanya laba. Penjualan kredit dapat menambah pendapatan tanpa langsung menambah kas. Pembelian stok dapat menyerap kas jauh sebelum barang tersebut menghasilkan penjualan.
Pahami siklus konversi kas
Siklus konversi kas membantu melihat berapa lama dana terikat dalam kegiatan operasional. Secara umum, perhitungannya menggabungkan hari penyimpanan persediaan dan hari penagihan piutang, kemudian dikurangi hari pembayaran kepada pemasok.
Jika stok rata rata disimpan 40 hari, pelanggan membayar 30 hari setelah penjualan, dan pemasok memberi waktu 20 hari, kas dapat terikat sekitar 50 hari. Contoh ini hanya ilustrasi. Perhitungan nyata perlu memakai rata rata data bisnis dan mempertimbangkan jenis industri.
Siklus yang memanjang dapat terjadi karena stok lambat bergerak, pelanggan makin lama membayar, atau perusahaan membayar pemasok terlalu cepat. Pembiayaan dapat menjembatani jeda, tetapi perbaikan proses tetap diperlukan agar kebutuhan dana tidak terus membesar.
Cocokkan sumber dana dengan penyebab kebutuhan
Jika kebutuhan muncul karena tagihan pelanggan belum jatuh tempo, pembiayaan invoice dapat menjadi salah satu opsi yang ditelaah. Kelayakan invoice, identitas pelanggan, nilai yang dapat dibiayai, biaya, serta cara pembayaran mengikuti persyaratan penyedia.
Jika dana dibutuhkan untuk membeli barang yang akan dijual, pembiayaan persediaan mungkin lebih dekat dengan sumber kebutuhannya. Jenis stok, dokumen kepemilikan, jaminan, dan kelayakan tetap perlu diperiksa.
Untuk kebutuhan berulang, fasilitas revolving dapat dipertimbangkan sesuai limit dan perjanjian yang disetujui. Sementara itu, kebutuhan berdasarkan faktur pembelian mempunyai struktur yang berbeda. Jangan memilih produk hanya karena prosesnya terlihat cepat. Periksa apakah bentuk pembiayaan sesuai dengan sumber pembayaran kembali.
Hitung jumlah berdasarkan titik kas terendah
Gunakan proyeksi mingguan sebelum pendanaan tambahan yang sudah memasukkan saldo awal, penerimaan, dan seluruh pembayaran terjadwal. Cari saldo kas akhir terendah, lalu tentukan saldo minimum atau cadangan yang ingin dipertahankan. Perkiraan kebutuhan dana tambahan adalah selisih antara saldo minimum dan saldo terendah tersebut, dengan hasil paling kecil nol. Jangan menghitung ulang kas atau kewajiban yang sudah masuk proyeksi.
Hasilnya memberikan perkiraan awal, bukan jaminan jumlah yang akan disetujui. Penyedia dapat menilai profil usaha, transaksi, dokumen, jaminan, dan kemampuan pembayaran dengan cara berbeda.
Hindari menambah angka hanya karena limit lebih besar terlihat menarik. Biaya dan kewajiban pembayaran tetap berjalan sesuai perjanjian. Sebaliknya, jumlah yang terlalu kecil dapat membuat bisnis kembali mencari dana sebelum siklus pertama selesai.
Periksa penawaran sebelum mengambil keputusan
Dalam pengajuan pembiayaan bisnis, siapkan tujuan penggunaan, nilai kebutuhan, periode pemakaian, sumber pembayaran, laporan transaksi, dan dokumen yang diminta. Informasi yang konsisten memudahkan penelaahan, tetapi tidak menjamin persetujuan.
Bandingkan total biaya, tenor, jadwal pembayaran, jaminan, denda, syarat pencairan, dan kondisi pelunasan lebih awal. Uji pembayaran terhadap skenario hati hati. Jika pelanggan terlambat dua minggu, apakah bisnis masih mampu memenuhi kewajiban?
Pembiayaan yang tepat bukan pembiayaan dengan limit terbesar. Ia sesuai dengan sumber kebutuhan, jangka waktu, dan kemampuan pembayaran bisnis.
Ingin memetakan kebutuhan dana dan memahami pilihan yang tersedia? Pelajari solusi pembiayaan modal kerja Actifficient, lalu hubungi tim Actifficient untuk mendiskusikan tujuan penggunaan dan dokumen awal. Kelayakan, limit, biaya, dan pencairan tetap mengikuti evaluasi serta persetujuan penyedia.